Organizar contas a pagar e contas a receber não é apenas uma tarefa administrativa. É uma parte central da gestão financeira de qualquer empresa que precisa cumprir compromissos, evitar atrasos, acompanhar recebimentos e tomar decisões com mais segurança.
Na prática, muitas empresas não enfrentam dificuldades financeiras por falta de venda, mas por falta de controle sobre quando o dinheiro entra, quando o dinheiro sai e quais compromissos já estão assumidos.
Uma empresa pode vender bem e, ainda assim, ficar sem caixa em determinados períodos. Também pode ter dinheiro em conta hoje, mas compromissos vencendo nos próximos dias que consomem rapidamente esse saldo.
Por isso, contas a pagar e contas a receber devem ser acompanhadas juntas. Separadas, elas mostram pedaços da rotina financeira. Integradas, ajudam a formar uma visão mais clara do caixa presente e futuro.
O Sebrae, em seus materiais de gestão financeira para pequenos negócios, destaca que o controle das entradas e saídas de recursos é essencial para administrar o caixa no dia a dia, planejar pagamentos, acompanhar recebimentos e evitar surpresas financeiras.
O que são contas a pagar?
Contas a pagar são todos os compromissos financeiros que a empresa assumiu e deverá quitar em determinada data.
Elas podem incluir:
- fornecedores;
- aluguel;
- energia;
- internet;
- sistemas e assinaturas;
- salários;
- pró-labore;
- impostos;
- parcelas de financiamentos;
- compras a prazo;
- serviços terceirizados;
- despesas bancárias;
- manutenções;
- fretes;
- seguros.
O objetivo do controle de contas a pagar é simples: saber o que precisa ser pago, quanto será pago, quando vence, para quem será pago e se o pagamento já foi realizado.
Sem esse controle, a empresa fica sujeita a atrasos, multas, juros, perda de desconto, bloqueio de serviços, desgaste com fornecedores e dificuldade para planejar o caixa.
O Sebrae reforça que conhecer os prazos de pagamento é parte fundamental do planejamento financeiro, pois permite organizar salários, fornecedores, tributos e demais compromissos de forma mais eficiente.
O que são contas a receber?
Contas a receber são os valores que a empresa tem direito a receber de clientes ou terceiros.
Podem envolver:
- vendas a prazo;
- parcelas de contratos;
- boletos emitidos;
- recebíveis de cartão;
- mensalidades;
- serviços já prestados;
- notas fiscais emitidas;
- reembolsos;
- receitas financeiras;
- acordos de pagamento.
O controle de contas a receber permite saber quem deve, quanto deve, quando deve pagar, o que já foi recebido e o que está em atraso.
Segundo o Sebrae, o controle de contas a receber é importante para o planejamento de curto prazo, pois ajuda a estimar se as entradas previstas serão suficientes para cobrir as saídas e permite programar ações de cobrança com antecedência.
Sem esse acompanhamento, a empresa pode acreditar que terá dinheiro disponível, mas descobrir tarde demais que clientes atrasaram, cartões ainda não foram liquidados ou boletos não foram pagos.
Contas a pagar e a receber precisam ser analisadas juntas
Controlar apenas contas a pagar mostra as obrigações, mas não mostra se haverá dinheiro para cumpri-las.
Controlar apenas contas a receber mostra as entradas esperadas, mas não mostra quais compromissos consumirão esse dinheiro.
O controle realmente útil nasce da comparação entre os dois lados.
Imagine uma empresa com os seguintes valores previstos para os próximos 15 dias:
| Tipo | Valor previsto |
| Contas a receber | R$ 28.000 |
| Contas a pagar | R$ 34.000 |
| Diferença projetada | -R$ 6.000 |
Se a empresa olhar apenas para os R$ 28.000 a receber, pode imaginar que a situação está confortável.
Mas, ao comparar com os R$ 34.000 a pagar, percebe que existe um possível déficit de caixa.
Essa informação permite agir antes do problema:
- cobrar clientes em atraso;
- negociar prazo com fornecedores;
- antecipar recebíveis com critério;
- adiar despesas não essenciais;
- revisar compras;
- planejar capital de giro;
- evitar decisões precipitadas.
É essa integração que transforma contas a pagar e contas a receber em ferramenta de gestão.
A diferença entre vencimento, pagamento, recebimento e competência
Um erro comum é tratar todas as datas financeiras como se fossem iguais.
Elas não são.
Data de vencimento
É a data em que uma conta deve ser paga ou recebida.
Exemplo: boleto de fornecedor com vencimento em 20/08.
Data de pagamento
É a data em que a empresa efetivamente pagou.
Exemplo: boleto vencendo em 20/08, mas pago em 18/08.
Data de recebimento
É a data em que o dinheiro efetivamente entrou na conta.
Exemplo: venda feita em 10/08, boleto pago pelo cliente em 25/08.
Competência
É o período econômico ao qual aquela receita ou despesa pertence.
Exemplo: a conta de energia paga em agosto pode se referir ao consumo de julho.
Essa diferença é importante porque a rotina financeira trabalha muito com caixa, enquanto a contabilidade utiliza o regime de competência para reconhecer receitas, despesas, ativos e obrigações no período correto.
O Sebrae também alerta para a diferença entre regime de caixa e regime de competência na gestão financeira do pequeno negócio. No regime de caixa, receitas e despesas são apropriadas no momento do recebimento ou pagamento; no regime de competência, são reconhecidas no período em que ocorrem economicamente.
Para a gestão diária, a empresa precisa acompanhar os dois mundos: o financeiro para saber o que entra e sai do caixa, e a contabilidade para entender o resultado econômico do negócio.
Informações mínimas para controlar contas a pagar
Um bom controle de contas a pagar deve conter, pelo menos:
- fornecedor;
- descrição da despesa;
- categoria;
- centro de custo, quando aplicável;
- número do documento;
- data de emissão;
- data de competência;
- data de vencimento;
- data de pagamento;
- valor previsto;
- valor pago;
- forma de pagamento;
- conta bancária utilizada;
- status;
- observações.
O status pode ser simples:
- previsto;
- vencido;
- pago;
- cancelado;
- renegociado.
Essa estrutura ajuda a empresa a saber o que está pendente, o que já foi liquidado e quais pagamentos merecem atenção.
Informações mínimas para controlar contas a receber
O controle de contas a receber deve registrar:
Organizar contas a pagar e contas a receber não é apenas uma tarefa administrativa. É uma parte central da gestão financeira de qualquer empresa que precisa cumprir compromissos, evitar atrasos, acompanhar recebimentos e tomar decisões com mais segurança.
Na prática, muitas empresas não enfrentam dificuldades financeiras por falta de venda, mas por falta de controle sobre quando o dinheiro entra, quando o dinheiro sai e quais compromissos já estão assumidos.
Uma empresa pode vender bem e, ainda assim, ficar sem caixa em determinados períodos. Também pode ter dinheiro em conta hoje, mas compromissos vencendo nos próximos dias que consomem rapidamente esse saldo.
Por isso, contas a pagar e contas a receber devem ser acompanhadas juntas. Separadas, elas mostram pedaços da rotina financeira. Integradas, ajudam a formar uma visão mais clara do caixa presente e futuro.
O Sebrae, em seus materiais de gestão financeira para pequenos negócios, destaca que o controle das entradas e saídas de recursos é essencial para administrar o caixa no dia a dia, planejar pagamentos, acompanhar recebimentos e evitar surpresas financeiras.
O que são contas a pagar?
Contas a pagar são todos os compromissos financeiros que a empresa assumiu e deverá quitar em determinada data.
Elas podem incluir:
- fornecedores;
- aluguel;
- energia;
- internet;
- sistemas e assinaturas;
- salários;
- pró-labore;
- impostos;
- parcelas de financiamentos;
- compras a prazo;
- serviços terceirizados;
- despesas bancárias;
- manutenções;
- fretes;
- seguros.
O objetivo do controle de contas a pagar é simples: saber o que precisa ser pago, quanto será pago, quando vence, para quem será pago e se o pagamento já foi realizado.
Sem esse controle, a empresa fica sujeita a atrasos, multas, juros, perda de desconto, bloqueio de serviços, desgaste com fornecedores e dificuldade para planejar o caixa.
O Sebrae reforça que conhecer os prazos de pagamento é parte fundamental do planejamento financeiro, pois permite organizar salários, fornecedores, tributos e demais compromissos de forma mais eficiente.
O que são contas a receber?
Contas a receber são os valores que a empresa tem direito a receber de clientes ou terceiros.
Podem envolver:
- vendas a prazo;
- parcelas de contratos;
- boletos emitidos;
- recebíveis de cartão;
- mensalidades;
- serviços já prestados;
- notas fiscais emitidas;
- reembolsos;
- receitas financeiras;
- acordos de pagamento.
O controle de contas a receber permite saber quem deve, quanto deve, quando deve pagar, o que já foi recebido e o que está em atraso.
Segundo o Sebrae, o controle de contas a receber é importante para o planejamento de curto prazo, pois ajuda a estimar se as entradas previstas serão suficientes para cobrir as saídas e permite programar ações de cobrança com antecedência.
Sem esse acompanhamento, a empresa pode acreditar que terá dinheiro disponível, mas descobrir tarde demais que clientes atrasaram, cartões ainda não foram liquidados ou boletos não foram pagos.
Contas a pagar e a receber precisam ser analisadas juntas
Controlar apenas contas a pagar mostra as obrigações, mas não mostra se haverá dinheiro para cumpri-las.
Controlar apenas contas a receber mostra as entradas esperadas, mas não mostra quais compromissos consumirão esse dinheiro.
O controle realmente útil nasce da comparação entre os dois lados.
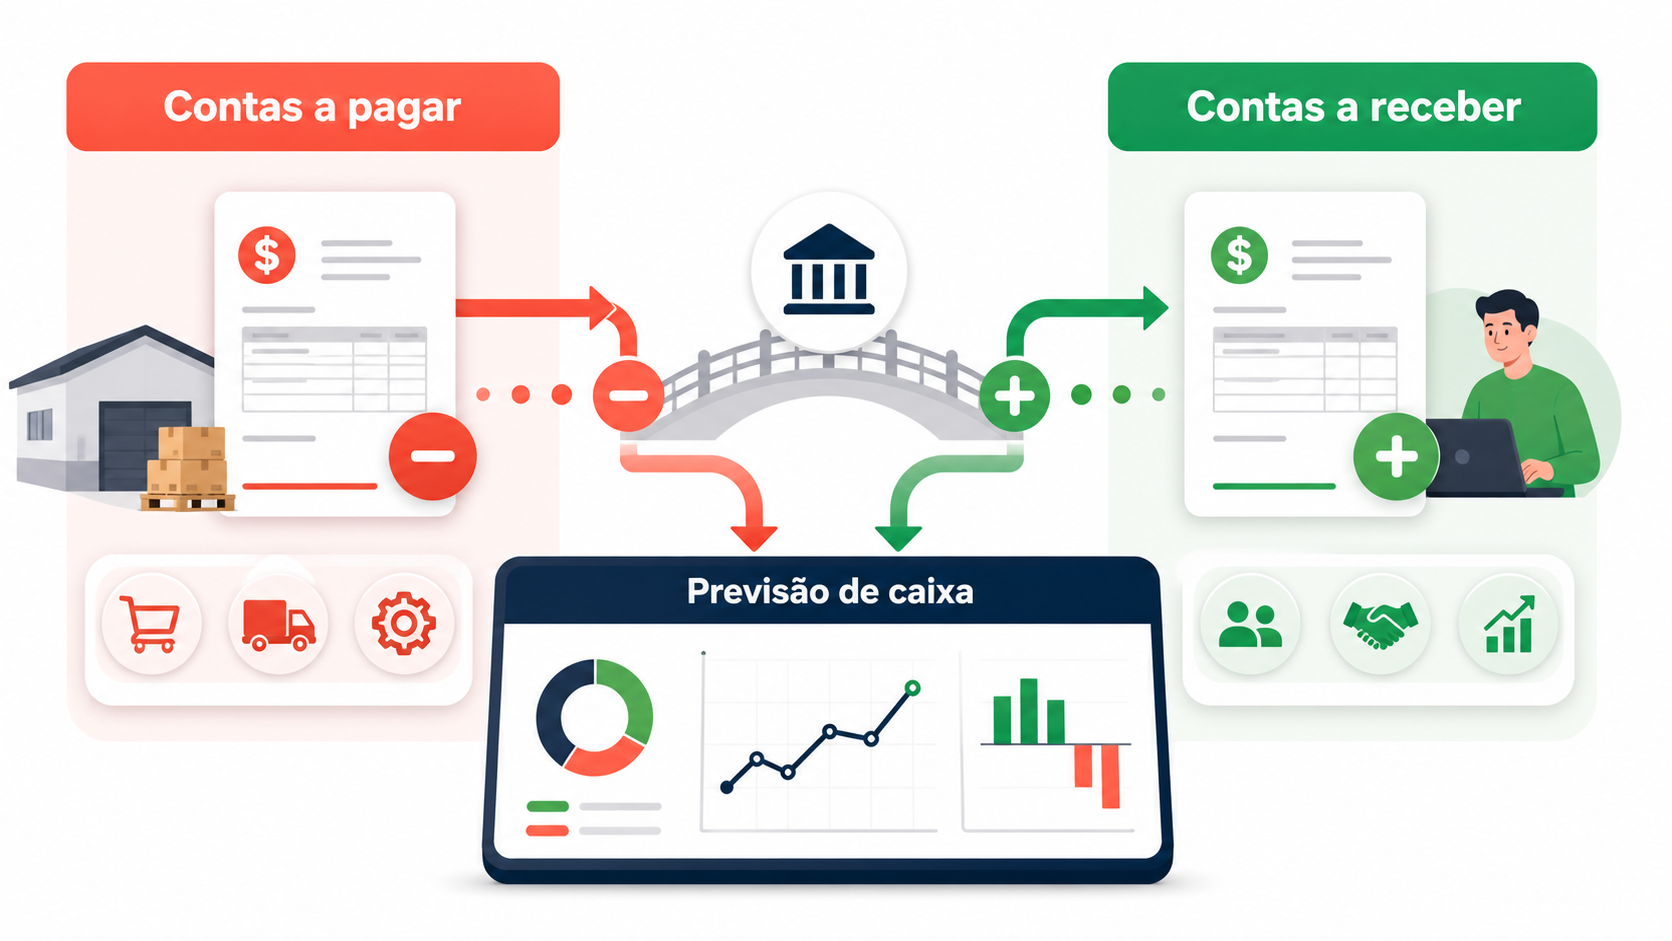
Imagine uma empresa com os seguintes valores previstos para os próximos 15 dias:
| Tipo | Valor previsto |
| Contas a receber | R$ 28.000 |
| Contas a pagar | R$ 34.000 |
| Diferença projetada | -R$ 6.000 |
Se a empresa olhar apenas para os R$ 28.000 a receber, pode imaginar que a situação está confortável.
Mas, ao comparar com os R$ 34.000 a pagar, percebe que existe um possível déficit de caixa.
Essa informação permite agir antes do problema:
- cobrar clientes em atraso;
- negociar prazo com fornecedores;
- antecipar recebíveis com critério;
- adiar despesas não essenciais;
- revisar compras;
- planejar capital de giro;
- evitar decisões precipitadas.
É essa integração que transforma contas a pagar e contas a receber em ferramenta de gestão.
A diferença entre vencimento, pagamento, recebimento e competência
Um erro comum é tratar todas as datas financeiras como se fossem iguais.
Elas não são.
Data de vencimento
É a data em que uma conta deve ser paga ou recebida.
Exemplo: boleto de fornecedor com vencimento em 20/08.
Data de pagamento
É a data em que a empresa efetivamente pagou.
Exemplo: boleto vencendo em 20/08, mas pago em 18/08.
Data de recebimento
É a data em que o dinheiro efetivamente entrou na conta.
Exemplo: venda feita em 10/08, boleto pago pelo cliente em 25/08.
Competência
É o período econômico ao qual aquela receita ou despesa pertence.
Exemplo: a conta de energia paga em agosto pode se referir ao consumo de julho.
Essa diferença é importante porque a rotina financeira trabalha muito com caixa, enquanto a contabilidade utiliza o regime de competência para reconhecer receitas, despesas, ativos e obrigações no período correto.
O Sebrae também alerta para a diferença entre regime de caixa e regime de competência na gestão financeira do pequeno negócio. No regime de caixa, receitas e despesas são apropriadas no momento do recebimento ou pagamento; no regime de competência, são reconhecidas no período em que ocorrem economicamente.
Para a gestão diária, a empresa precisa acompanhar os dois mundos: o financeiro para saber o que entra e sai do caixa, e a contabilidade para entender o resultado econômico do negócio.
Informações mínimas para controlar contas a pagar
Um bom controle de contas a pagar deve conter, pelo menos:
- fornecedor;
- descrição da despesa;
- categoria;
- centro de custo, quando aplicável;
- número do documento;
- data de emissão;
- data de competência;
- data de vencimento;
- data de pagamento;
- valor previsto;
- valor pago;
- forma de pagamento;
- conta bancária utilizada;
- status;
- observações.
O status pode ser simples:
- previsto;
- vencido;
- pago;
- cancelado;
- renegociado.
Essa estrutura ajuda a empresa a saber o que está pendente, o que já foi liquidado e quais pagamentos merecem atenção.
Informações mínimas para controlar contas a receber
O controle de contas a receber deve registrar:
- cliente;
- descrição da venda ou serviço;
- número da nota fiscal ou contrato;
- data de emissão;
- data de competência;
- data de vencimento;
- data de recebimento;
- valor previsto;
- valor recebido;
- forma de recebimento;
- conta financeira;
- status;
- responsável pela cobrança;
- observações.
O status também pode ser objetivo:
- previsto;
- recebido;
- vencido;
- parcialmente recebido;
- cancelado;
- renegociado.
Esse controle permite acompanhar atrasos, inadimplência, previsibilidade de caixa e concentração de recebimentos em poucos clientes.
O problema da inadimplência
A inadimplência não afeta apenas o valor que deixou de entrar. Ela afeta o planejamento financeiro da empresa.
Quando um cliente atrasa, a empresa pode ter dificuldade para pagar fornecedores, salários, impostos ou despesas operacionais. Em muitos casos, o problema não aparece imediatamente no faturamento, mas no caixa.
Por isso, o controle de contas a receber deve permitir identificar:
- clientes em atraso;
- valores vencidos;
- dias de atraso;
- recorrência de atraso;
- concentração de risco em poucos clientes;
- valores parcialmente pagos;
- acordos de cobrança;
- histórico de contato.
Uma política de cobrança não precisa ser agressiva. Ela precisa ser clara, consistente e profissional.
Exemplos de rotina:
- lembrete antes do vencimento;
- aviso no dia do vencimento;
- contato após atraso;
- registro de cada tentativa;
- negociação formal, se necessário;
- atualização do status no controle financeiro.
O Sebrae destaca que acompanhar prazos e enviar notificações de cobrança são práticas importantes para uma boa gestão de contas a receber.
Rotina semanal recomendada
Uma boa rotina financeira não precisa ser complexa. O problema é deixar tudo para o fim do mês.
O ideal é criar um processo simples e recorrente.
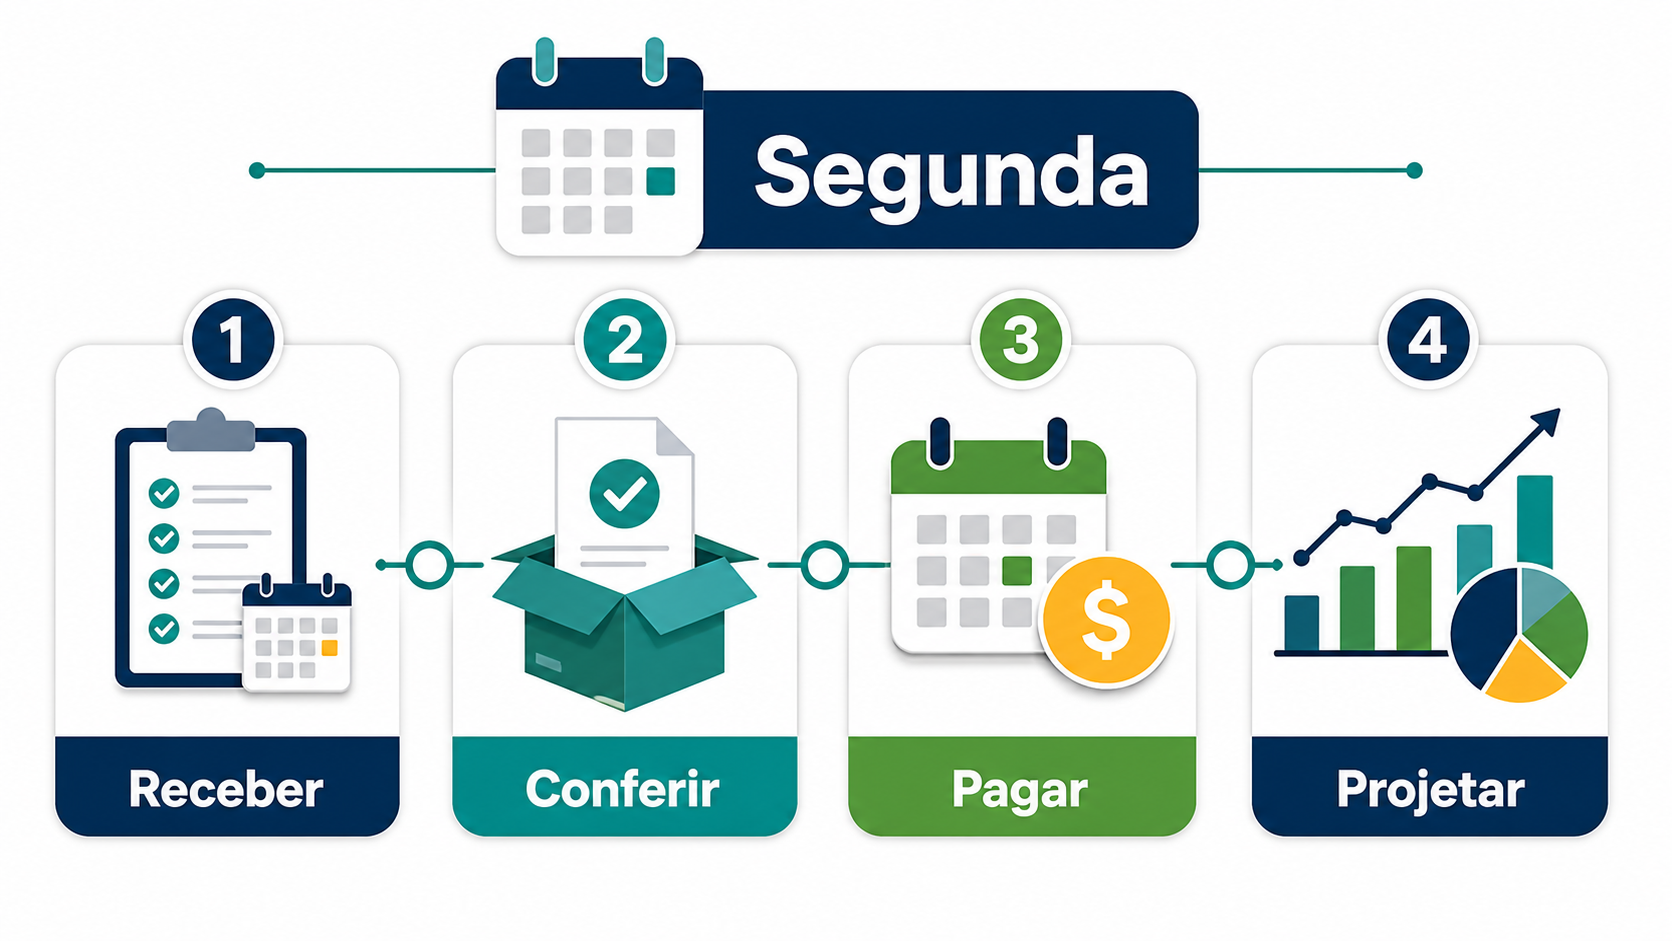
Uma rotina semanal pode seguir este modelo:
Segunda-feira: revisar a semana
Verifique:
- contas a pagar que vencem na semana;
- contas a receber previstas;
- clientes em atraso;
- saldo bancário;
- pagamentos críticos;
- compromissos fiscais e trabalhistas.
Durante a semana: executar e registrar
Cada pagamento ou recebimento deve ser registrado no mesmo dia ou, no máximo, no dia seguinte.
Não basta pagar. É preciso atualizar o controle.
Não basta receber. É preciso baixar o título, identificar o cliente e conferir se o valor bate.
Sexta-feira: conciliar e projetar
Compare o controle financeiro com os extratos bancários.
Depois, atualize a projeção da próxima semana.
Esse ciclo evita acúmulo de pendências e reduz a chance de decisões baseadas em informação desatualizada.
Separar contas pessoais e empresariais
Outro ponto essencial é separar as finanças da empresa das finanças pessoais.
Quando o empresário mistura tudo, fica difícil responder perguntas básicas:
- a empresa deu lucro?
- o caixa está saudável?
- quanto foi retirado de pró-labore?
- quais despesas são pessoais?
- quais despesas pertencem ao negócio?
- existe dinheiro para reinvestir?
O Sebrae aponta a separação entre dinheiro pessoal e dinheiro da empresa como uma decisão crítica para uma gestão financeira eficaz, especialmente em pequenos negócios.
Mesmo em empresas pequenas, o ideal é manter:
- conta bancária empresarial;
- pró-labore definido;
- despesas pessoais fora do caixa da empresa;
- registros financeiros separados;
- documentos organizados.
Sem essa separação, contas a pagar e receber perdem confiabilidade.
Indicadores úteis
Depois que os dados estão organizados, a empresa pode acompanhar indicadores simples.
Total a pagar nos próximos 7, 15 e 30 dias
Mostra a pressão de caixa no curto prazo.
Total a receber nos próximos 7, 15 e 30 dias
Mostra a expectativa de entrada de recursos.
Saldo projetado
Compara entradas e saídas previstas.
Contas vencidas
Mostra pendências de pagamento ou cobrança.
Inadimplência
Indica quanto do valor esperado não foi recebido no prazo.
Prazo médio de recebimento
Ajuda a entender quanto tempo a empresa demora para transformar vendas em dinheiro.
Prazo médio de pagamento
Ajuda a entender quanto tempo a empresa tem para pagar fornecedores.
Esses indicadores não precisam começar sofisticados. O mais importante é que sejam atualizados e usados para decisão.
Planilha, sistema ou BPO financeiro?
Uma planilha pode ser suficiente quando:
- o volume de lançamentos é pequeno;
- poucas pessoas mexem no controle;
- a rotina é simples;
- os dados são conferidos com frequência;
- existe disciplina para atualizar.
Um sistema pode fazer mais sentido quando:
- há muitos lançamentos;
- várias pessoas participam do financeiro;
- existe necessidade de emissão de boletos;
- a conciliação bancária precisa ser automatizada;
- há integrações com notas fiscais, bancos ou cartão;
- os relatórios precisam ser mais rápidos.
O BPO financeiro pode ser indicado quando a empresa quer profissionalizar a operação, mas não deseja montar uma estrutura interna completa.
Nesse caso, uma equipe externa pode apoiar:
- contas a pagar;
- contas a receber;
- cobrança;
- conciliação bancária;
- organização documental;
- relatórios gerenciais;
- interface com a contabilidade.
A ferramenta é importante, mas o processo vem antes.
Uma planilha bem atualizada costuma ser melhor do que um sistema caro alimentado de forma incorreta.
Como começar na prática
Se a empresa ainda não possui controle estruturado, o início pode ser simples.
Comece levantando:
- tudo que a empresa tem a pagar;
- tudo que a empresa tem a receber;
- datas de vencimento;
- valores;
- responsáveis;
- documentos de referência;
- status de cada item;
- conta bancária envolvida.
Depois, organize por data.
Em seguida, classifique por categoria.
Por fim, compare entradas e saídas futuras para montar uma previsão de caixa.
Esse processo já muda a qualidade da gestão.
Relação com o fluxo de caixa
Contas a pagar e a receber alimentam diretamente o fluxo de caixa.
O fluxo de caixa não deve depender apenas do saldo bancário. Ele precisa considerar o que já aconteceu e o que ainda está previsto para acontecer.
Por isso, o controle de contas a pagar e receber é uma das bases para uma projeção financeira confiável.
Se você ainda não leu o conteúdo anterior da IGNF sobre fluxo de caixa, vale usar esse artigo como complemento. A planilha de fluxo de caixa ajuda a organizar entradas, saídas, valores previstos, valores realizados e projeção financeira.
Baixe a Planilha IGNF de Fluxo de Caixa
Para aplicar essa organização na prática, utilize a mesma Planilha IGNF de Fluxo de Caixa apresentada no conteúdo anterior.
Ela pode apoiar o controle de:
- contas a pagar;
- contas a receber;
- entradas previstas;
- saídas previstas;
- valores realizados;
- vencimentos;
- competência;
- status das movimentações;
- saldo mensal;
- projeção financeira.
Baixe a Planilha IGNF de Fluxo de Caixa e use como base para organizar sua rotina financeira.
Conclusão
Organizar contas a pagar e contas a receber é uma das formas mais simples e eficientes de melhorar a gestão financeira da empresa.
Esse controle ajuda a evitar atrasos, melhorar cobranças, prever falta de caixa, planejar pagamentos e tomar decisões com mais segurança.
Não se trata apenas de registrar contas. Trata-se de criar uma rotina financeira que permita enxergar o negócio com mais clareza.
Empresas que sabem o que têm a pagar, o que têm a receber e quando cada movimento ocorrerá estão melhor preparadas para negociar, crescer e enfrentar períodos de instabilidade.
Sobre a IGNF Engenharia
A IGNF atua na organização da rotina financeira empresarial, incluindo contas a pagar, contas a receber, fluxo de caixa, conciliação bancária, organização documental e relatórios gerenciais, funcionando como estrutura operacional entre a empresa e sua contabilidade.
Precisa organizar a rotina financeira da sua empresa? Fale com a IGNF Engenharia.
Referências e conteúdo complementar
A elaboração deste conteúdo utilizou referências institucionais para pesquisa e fundamentação conceitual. O texto e a estrutura foram desenvolvidos originalmente pela IGNF Engenharia.
Sebrae — Controle de contas a receber e a importância para a sua empresa
Consultar conteúdo do Sebrae. O material apresenta o conceito de contas a receber, sua relação com o planejamento de curto prazo, controle de inadimplência e programação de cobranças.
Sebrae — Como fazer a gestão financeira do pequeno negócio
Consultar conteúdo do Sebrae. O conteúdo aborda gestão financeira, separação entre caixa empresarial e pessoal, regime de caixa, regime de competência e administração das entradas e saídas no dia a dia.
Sebrae — O que é planejamento financeiro e como fazer a sua planilha de gastos
Consultar conteúdo do Sebrae. O material destaca a importância do planejamento financeiro, controle de contas a pagar, contas a receber, prazos de pagamento e uso de planilhas.
Sebrae — Contas a pagar e a receber para pequenas empresas
Consultar e-book do Sebrae Piauí. Material voltado à identificação de prioridades nas contas da empresa, erros comuns, despesas fixas e prazos com fornecedores.
Sebrae — Separação de contas: como organizar as finanças da empresa
Consultar conteúdo do Sebrae. O artigo trata da importância de separar contas pessoais e empresariais para melhorar a visão real da saúde financeira do negócio.
O status também pode ser objetivo:
- previsto;
- recebido;
- vencido;
- parcialmente recebido;
- cancelado;
- renegociado.
Esse controle permite acompanhar atrasos, inadimplência, previsibilidade de caixa e concentração de recebimentos em poucos clientes.
O problema da inadimplência
A inadimplência não afeta apenas o valor que deixou de entrar. Ela afeta o planejamento financeiro da empresa.
Quando um cliente atrasa, a empresa pode ter dificuldade para pagar fornecedores, salários, impostos ou despesas operacionais. Em muitos casos, o problema não aparece imediatamente no faturamento, mas no caixa.
Por isso, o controle de contas a receber deve permitir identificar:
- clientes em atraso;
- valores vencidos;
- dias de atraso;
- recorrência de atraso;
- concentração de risco em poucos clientes;
- valores parcialmente pagos;
- acordos de cobrança;
- histórico de contato.
Uma política de cobrança não precisa ser agressiva. Ela precisa ser clara, consistente e profissional.
Exemplos de rotina:
- lembrete antes do vencimento;
- aviso no dia do vencimento;
- contato após atraso;
- registro de cada tentativa;
- negociação formal, se necessário;
- atualização do status no controle financeiro.
O Sebrae destaca que acompanhar prazos e enviar notificações de cobrança são práticas importantes para uma boa gestão de contas a receber.
Rotina semanal recomendada
Uma boa rotina financeira não precisa ser complexa. O problema é deixar tudo para o fim do mês.
O ideal é criar um processo simples e recorrente.
Uma rotina semanal pode seguir este modelo:
Segunda-feira: revisar a semana
Verifique:
- contas a pagar que vencem na semana;
- contas a receber previstas;
- clientes em atraso;
- saldo bancário;
- pagamentos críticos;
- compromissos fiscais e trabalhistas.
Durante a semana: executar e registrar
Cada pagamento ou recebimento deve ser registrado no mesmo dia ou, no máximo, no dia seguinte.
Não basta pagar. É preciso atualizar o controle.
Não basta receber. É preciso baixar o título, identificar o cliente e conferir se o valor bate.
Sexta-feira: conciliar e projetar
Compare o controle financeiro com os extratos bancários.
Depois, atualize a projeção da próxima semana.
Esse ciclo evita acúmulo de pendências e reduz a chance de decisões baseadas em informação desatualizada.
Separar contas pessoais e empresariais
Outro ponto essencial é separar as finanças da empresa das finanças pessoais.
Quando o empresário mistura tudo, fica difícil responder perguntas básicas:
- a empresa deu lucro?
- o caixa está saudável?
- quanto foi retirado de pró-labore?
- quais despesas são pessoais?
- quais despesas pertencem ao negócio?
- existe dinheiro para reinvestir?
O Sebrae aponta a separação entre dinheiro pessoal e dinheiro da empresa como uma decisão crítica para uma gestão financeira eficaz, especialmente em pequenos negócios.
Mesmo em empresas pequenas, o ideal é manter:
- conta bancária empresarial;
- pró-labore definido;
- despesas pessoais fora do caixa da empresa;
- registros financeiros separados;
- documentos organizados.
Sem essa separação, contas a pagar e receber perdem confiabilidade.
Indicadores úteis
Depois que os dados estão organizados, a empresa pode acompanhar indicadores simples.
Total a pagar nos próximos 7, 15 e 30 dias
Mostra a pressão de caixa no curto prazo.
Total a receber nos próximos 7, 15 e 30 dias
Mostra a expectativa de entrada de recursos.
Saldo projetado
Compara entradas e saídas previstas.
Contas vencidas
Mostra pendências de pagamento ou cobrança.
Inadimplência
Indica quanto do valor esperado não foi recebido no prazo.
Prazo médio de recebimento
Ajuda a entender quanto tempo a empresa demora para transformar vendas em dinheiro.
Prazo médio de pagamento
Ajuda a entender quanto tempo a empresa tem para pagar fornecedores.
Esses indicadores não precisam começar sofisticados. O mais importante é que sejam atualizados e usados para decisão.
Planilha, sistema ou BPO financeiro?
Uma planilha pode ser suficiente quando:
- o volume de lançamentos é pequeno;
- poucas pessoas mexem no controle;
- a rotina é simples;
- os dados são conferidos com frequência;
- existe disciplina para atualizar.
Um sistema pode fazer mais sentido quando:
- há muitos lançamentos;
- várias pessoas participam do financeiro;
- existe necessidade de emissão de boletos;
- a conciliação bancária precisa ser automatizada;
- há integrações com notas fiscais, bancos ou cartão;
- os relatórios precisam ser mais rápidos.
O BPO financeiro pode ser indicado quando a empresa quer profissionalizar a operação, mas não deseja montar uma estrutura interna completa.
Nesse caso, uma equipe externa pode apoiar:
- contas a pagar;
- contas a receber;
- cobrança;
- conciliação bancária;
- organização documental;
- relatórios gerenciais;
- interface com a contabilidade.
A ferramenta é importante, mas o processo vem antes.
Uma planilha bem atualizada costuma ser melhor do que um sistema caro alimentado de forma incorreta.
Como começar na prática
Se a empresa ainda não possui controle estruturado, o início pode ser simples.
Comece levantando:
- tudo que a empresa tem a pagar;
- tudo que a empresa tem a receber;
- datas de vencimento;
- valores;
- responsáveis;
- documentos de referência;
- status de cada item;
- conta bancária envolvida.
- contas a pagar;
- contas a receber;
- entradas previstas;
- saídas previstas;
- valores realizados;
- vencimentos;
- competência;
- status das movimentações;
- saldo mensal;
- projeção financeira.